Déclaration revenus Airbnb : case 5NH, seuil de 760 € et erreurs à éviter
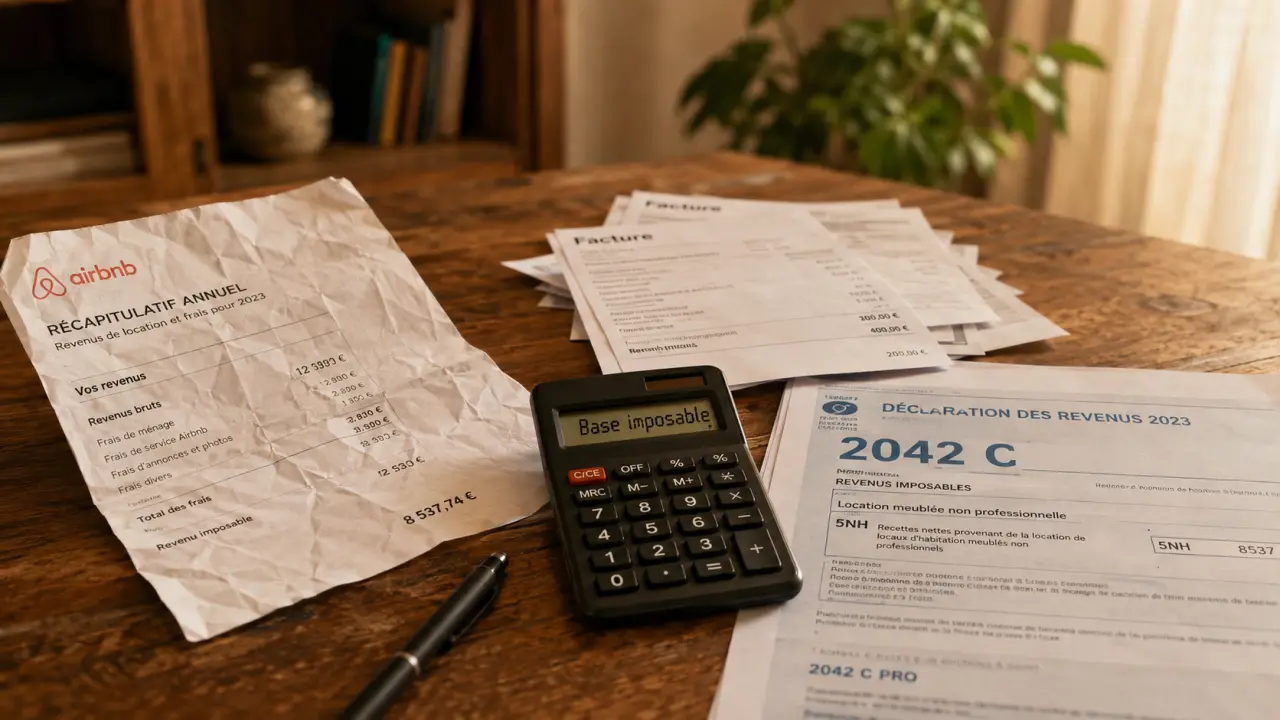
Les revenus perçus via Airbnb ne sont pas de simples compléments à laisser de côté au moment de remplir sa déclaration. Dans la plupart des cas, ils doivent être déclarés comme des revenus de location meublée, dans la catégorie des bénéfices industriels et commerciaux, même si la location reste occasionnelle. L’enjeu est clair, inscrire le bon montant au bon endroit et choisir le régime fiscal adapté pour éviter de payer trop ou de s’exposer à un redressement.
Revenus Airbnb : ce que vous devez déclarer exactement
Les loyers Airbnb relèvent en principe de la location meublée. Fiscalement, ils sont donc imposés dans la catégorie des BIC, c’est-à-dire les bénéfices industriels et commerciaux, et non comme des revenus fonciers. Cette règle concerne aussi bien une chambre louée quelques nuits qu’un logement entier proposé en courte durée.
Estimation base imposable Airbnb
Note : Cet outil est une simulation. L’impôt sur le revenu dépend de la tranche marginale de votre foyer fiscal. Ce widget n’atteste pas de votre éligibilité au régime ou au taux d’abattement choisi. Consultez un professionnel pour valider votre situation fiscale réelle.
Le montant à retenir : les recettes brutes
La déclaration se fait sur le montant brut des loyers, avant application de l’abattement fiscal. Autrement dit, vous ne déclarez pas seulement ce qui arrive sur votre compte bancaire si des frais de plateforme ont été retenus en amont. Les frais de service Airbnb peuvent être traités différemment selon le régime choisi, mais le point de départ reste la recette brute générée par la location.
Exemple simple : si vos voyageurs ont payé 1 000 € de loyers sur l’année et que vous avez reçu un peu moins après frais, la base à indiquer au fisc reste en principe les 1 000 € de recettes. C’est ensuite le régime fiscal, micro-BIC ou réel, qui détermine la part effectivement imposable.
Airbnb transmet-il les informations au fisc ?
Oui, Airbnb transmet des informations à l’administration fiscale. Cette transmission ne remplace pas votre déclaration personnelle, elle permet surtout à la DGFiP de comparer les montants déclarés avec les données reçues des plateformes. Il est donc risqué de considérer que de faibles revenus ou une location ponctuelle passeront inaperçus.
Pour éviter les écarts, comparez les versements encaissés, les réservations, les frais et les montants bruts affichés dans votre espace hôte. Ce contrôle simple limite une erreur fréquente, déclarer seulement le net bancaire alors que l’administration raisonne souvent à partir des recettes de location.
Micro-BIC ou régime réel : le bon choix selon vos loyers et vos charges
Deux régimes fiscaux peuvent s’appliquer à vos revenus Airbnb : le micro-BIC et le régime réel. Le premier est plus simple, le second plus technique mais parfois plus avantageux si vos charges sont importantes.
| Régime | Principe | Abattement ou déduction | Profil adapté |
|---|---|---|---|
| Micro-BIC | Déclaration simplifiée des recettes brutes | Abattement forfaitaire, souvent 30 % ou 50 % selon le cas, et 71 % pour certains meublés classés | Loueur avec peu de charges et revenus modérés |
| Régime réel | Déclaration détaillée du résultat | Déduction des charges réelles et possibilité d’amortissement | Loueur avec frais élevés, travaux, intérêts d’emprunt ou activité plus régulière |
Le micro-BIC : simple, mais pas toujours optimal
Avec le micro-BIC, vous déclarez vos recettes brutes, puis l’administration applique un abattement forfaitaire. Cet abattement est censé représenter vos charges, sans que vous ayez à les justifier une par une. Selon la nature du logement et son classement éventuel, l’abattement peut être de 30 %, 50 % ou 71 %. Le seuil de 15 000 € est notamment un repère important pour certaines locations de meublés de tourisme non classés.
Le micro-BIC est souvent confortable pour un hôte qui loue de temps à autre, sans travaux importants ni crédit associé. Par exemple, pour 8 000 € de recettes et un abattement de 30 %, la base imposable serait de 5 600 €. Si l’abattement était de 71 %, la base serait bien plus faible, mais ce taux suppose de remplir les conditions correspondantes, notamment liées au classement.
Le régime réel : plus lourd, mais parfois plus juste
Le régime réel permet de déduire les dépenses effectivement supportées : frais de plateforme, assurance, intérêts d’emprunt, travaux, mobilier, charges de copropriété ou encore amortissement du bien et des équipements lorsque les conditions sont réunies. Il demande en revanche une comptabilité plus rigoureuse et le dépôt d’une liasse fiscale, notamment les formulaires Cerfa 2031 et 2033.
Ce régime devient pertinent si vos charges dépassent l’abattement forfaitaire. À titre d’illustration, si vos recettes sont de 8 000 € et que vos charges réelles atteignent 5 600 €, le résultat imposable peut être bien inférieur à celui obtenu avec un simple abattement de 30 %. En revanche, ce choix doit être anticipé, car il engage une logique déclarative plus suivie, souvent avec l’aide d’un expert-comptable ou d’un service spécialisé LMNP.
Cases, formulaire 2042C et étapes de déclaration
La déclaration des revenus Airbnb se fait via la déclaration de revenus habituelle, avec une déclaration complémentaire. En pratique, il faut accéder au formulaire 2042C, qui permet de renseigner les revenus non salariés, dont les locations meublées non professionnelles.
Où inscrire les revenus Airbnb ?
Pour une location meublée non professionnelle au micro-BIC, les revenus Airbnb sont généralement à reporter dans la rubrique des revenus de location meublée non professionnelle, notamment en case 5NH. Si vous déclarez avec un conjoint ou un autre membre du foyer fiscal, une autre case peut s’appliquer, comme la case 5OH. L’intitulé exact dans votre espace impots.gouv.fr doit toujours être vérifié, car il prime sur les habitudes de remplissage.
La logique est simple : vous indiquez vos recettes brutes, sans appliquer vous-même l’abattement. L’administration calcule ensuite automatiquement la base imposable selon le régime déclaré. Évitez donc de déclarer directement un montant déjà réduit de 30 %, 50 % ou 71 %, car cela reviendrait à appliquer deux fois l’abattement.
Checklist avant de valider
- Récupérer le récapitulatif annuel Airbnb et, si besoin, ceux d’Abritel, Booking ou d’autres plateformes.
- Reconstituer les recettes brutes, frais de service compris.
- Vérifier si le logement est une résidence principale, secondaire ou un meublé classé.
- Choisir entre micro-BIC et régime réel selon le niveau de charges.
- Renseigner la déclaration complémentaire 2042C, notamment la case 5NH ou 5OH selon le déclarant.
- Contrôler l’impact sur l’impôt et les prélèvements sociaux avant validation.
Un simulateur d’impôt peut aider à estimer la base imposable, l’impôt sur le revenu et les prélèvements sociaux, mais il ne remplace pas la vérification des cases dans votre espace fiscal personnel.
Seuils, exonérations et cas particuliers à ne pas confondre
Tous les revenus Airbnb ne conduisent pas nécessairement à un impôt important, mais cela ne signifie pas qu’ils sont toujours exonérés. Plusieurs seuils coexistent, et leur confusion est l’une des principales sources d’erreur.
Le seuil de 760 € pour certaines locations de résidence principale
Le seuil de 760 € concerne certaines locations réalisées dans la résidence principale, notamment lorsque vous louez une ou plusieurs pièces à des personnes de passage. Sous conditions, ces revenus peuvent être exonérés. Attention toutefois, ce seuil ne s’applique pas automatiquement à toutes les locations Airbnb. Louer tout son logement, une résidence secondaire ou un bien dédié à la courte durée ne relève pas du même raisonnement.
Le seuil de 305 € et l’abattement minimum
Le seuil de 305 € est lié à la mécanique de l’abattement en micro-BIC. Lorsque les recettes sont très faibles, l’abattement peut neutraliser la base imposable. Cela peut aboutir à une absence d’impôt sur ces revenus, mais cela ne veut pas forcément dire qu’il ne faut rien déclarer. La prudence consiste à distinguer revenu exonéré, revenu imposable nul et revenu non déclaré.
Autre point souvent oublié : les prélèvements sociaux peuvent s’appliquer, notamment au taux de 17,2 %, même lorsque l’impôt sur le revenu est faible ou nul selon votre tranche. Dans certains calculs, le poids global peut atteindre 18,6 % selon la situation prise en compte. C’est pourquoi il est utile d’estimer séparément l’impôt et les prélèvements.
Oubli, erreur ou sous-déclaration : quels risques ?
Ne pas déclarer ses revenus Airbnb expose à un redressement fiscal. La difficulté, aujourd’hui, est que l’administration peut rapprocher votre déclaration des informations transmises par les plateformes. Un écart entre les montants Airbnb et les revenus déclarés peut donc déclencher une demande de justification.
Redressement, majoration et intérêts de retard
En cas d’oubli, l’administration peut recalculer l’impôt dû sur les années concernées. Le contrôle fiscal peut porter sur 3 ans. Des intérêts de retard peuvent s’ajouter, à hauteur de 0,2 % par mois, ainsi qu’une majoration de 10 % dans certains cas. Si l’erreur est volontaire ou répétée, les conséquences peuvent être plus lourdes.
Un exemple permet de comprendre l’enjeu : si 8 000 € de recettes ont été oubliés, avec une base imposable de 5 600 € après abattement de 30 %, l’administration peut recalculer l’impôt correspondant. Selon votre tranche, cela peut représenter par exemple 1 680 € d’impôt, auxquels peuvent s’ajouter 1 042 € de prélèvements sociaux, soit 2 722 € avant intérêts et pénalités. Même pour des montants plus faibles, comme 340 € ou 382 €, l’oubli peut devenir coûteux s’il se répète sur plusieurs années.
La meilleure protection reste une déclaration cohérente et conservée : relevés Airbnb, calcul des recettes brutes, justificatifs de charges si vous êtes au réel, preuve du classement éventuel du meublé et copies des formulaires transmis. En fiscalité Airbnb, la simplicité apparente de la réservation ne doit pas faire oublier la rigueur de la déclaration.

- Coût d’entretien d’un jardin de 1000 m2 : budget annuel et leviers d’optimisation - 20 septembre 2026
- Peinture mur chambre : 5 règles d’or pour transformer votre espace en havre de sommeil - 19 septembre 2026
- Un jardin minéral sans entretien demande 5 cm de gravier et une vraie préparation - 18 septembre 2026
Articles qui pourraient vous intéresser :
 Déclaration impôt pinel 1ère année : guide complet pour bien démarrer
 Servitude de non aedificandi : effets, risques et protections pour vos terrains
 Rehausser sa toiture : 3 méthodes pour gagner 1 mètre de hauteur sans changer la pente
 Absence d’eau chaude : 3 recours pour obtenir réparation et réduction de loyer