Achat immobilier en Bretagne : 5 étapes clés pour sécuriser votre projet et votre budget
Acheter en Bretagne ne se résume pas à choisir une maison en pierre à deux pas du littoral. La région présente des marchés très hétérogènes où le prix au mètre carré, la tension locative et le cadre de vie varient radicalement entre Rennes, Brest, Saint-Malo ou une commune rurale des Côtes-d’Armor. Réussir votre projet suppose de cadrer trois piliers avant même de visiter un bien : votre budget réel, la zone adaptée à votre usage et les frais annexes qui viennent souvent grever l’enveloppe disponible.
Poser les bases financières avant de chercher un bien
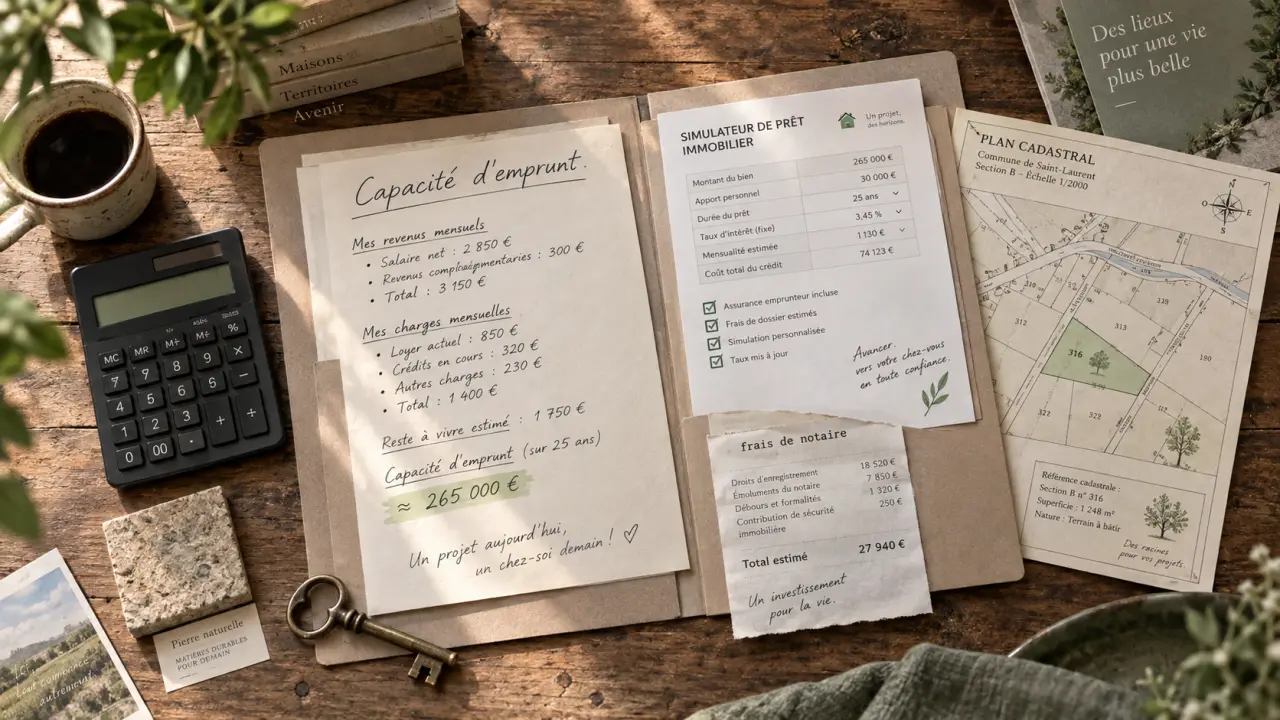
La première erreur des acheteurs est de consulter les annonces avant d’avoir évalué leur capacité d’emprunt réelle. Cette étape conditionne l’accès à la zone géographique, la surface envisageable et le type de bien accessible.
Simulateur de capacité d’emprunt
Avertissement : Ce résultat est purement indicatif. Il ne comprend pas les frais de notaire, la garantie, les travaux ni les autres frais d’acquisition. Il ne constitue pas un accord bancaire.
Calculer sa capacité d’emprunt et son taux d’endettement
La capacité d’emprunt dépend de vos revenus, de vos charges existantes et de la durée du crédit. Les banques plafonnent généralement le taux d’endettement à 35 % des revenus nets, assurance emprunteur incluse. Ce seuil détermine le montant empruntable : à revenus égaux, un crédit sur 25 ans permet d’emprunter davantage qu’un crédit sur 15 ans, mais augmente le coût total des intérêts. Simulez plusieurs durées avant de fixer un montant, car une mensualité confortable sur le papier peut devenir contraignante si d’autres charges surviennent en cours de remboursement.
Valoriser son apport personnel
L’apport personnel rassure la banque sur votre capacité à épargner et réduit le risque perçu du dossier. Un apport solide permet souvent de négocier un taux d’intérêt plus favorable ou d’éviter certaines pénalités. Si un dossier sans apport n’est pas systématiquement éliminatoire, il exige des revenus stables et une situation professionnelle sécurisée pour convaincre l’établissement prêteur.
Intégrer tous les frais liés à l’achat
Le prix affiché dans l’annonce ne constitue qu’une partie du budget total. Beaucoup d’acheteurs découvrent trop tard l’ampleur des frais annexes, ce qui fragilise leur plan de financement au moment de la signature.
Frais de notaire, garantie bancaire et assurance
Les frais de notaire représentent une part importante du budget dans l’ancien et doivent être anticipés dès le départ. S’y ajoutent les frais de garantie bancaire, qui sécurisent le prêteur, ainsi que l’assurance emprunteur, dont le coût varie selon l’âge et l’état de santé. Ces trois postes, souvent sous-estimés, peuvent représenter l’équivalent de plusieurs mensualités de crédit.
Travaux, taxes et frais d’installation
Au-delà de l’acquisition, budgétez les travaux éventuels, la taxe foncière et les frais d’installation comme l’ouverture des compteurs ou le déménagement. Ces dépenses interviennent après la signature, alors que votre trésorerie est déjà sollicitée. Un plan de financement rigoureux traite ces coûts comme une priorité absolue : tout ce qui n’est pas calculé dans la phase amont finit par peser sur votre budget quotidien une fois l’achat conclu.
Choisir la bonne zone selon son projet
La Bretagne ne forme pas un marché unique. Le littoral, les grandes villes et les zones rurales répondent à des logiques de prix et de demande très différentes.
Grandes villes et zones périphériques
Rennes concentre une forte dynamique économique et une demande locative soutenue, ce qui en fait une valeur sûre pour une résidence principale comme pour un investissement. Brest, Vannes et Lorient offrent des marchés plus accessibles tout en conservant une attractivité réelle portée par leur bassin d’emploi. Les communes périphériques permettent souvent d’accéder à une surface plus généreuse pour un budget équivalent, au prix d’un temps de trajet supplémentaire qu’il faut intégrer à votre réflexion.
Littoral et zones rurales
Le littoral breton, de Saint-Malo à Quiberon, attire par son cadre de vie et son potentiel de location saisonnière. Toutefois, les prix y sont élevés et la demande locative peut subir une forte saisonnalité. Les zones rurales offrent des biens plus abordables, mais imposent de vérifier la présence de commerces, d’écoles et de services avant de s’engager, surtout pour une résidence principale.
Adapter le type de bien à son projet réel
Le choix entre neuf et ancien, petite surface et logement familial, dépend de la finalité de l’achat : y vivre, y passer les vacances ou le mettre en location.
Pour une résidence principale, l’ancien offre souvent plus de charme et de surface, au prix de travaux à anticiper. Le neuf limite les surprises techniques et peut ouvrir droit à des dispositifs fiscaux, mais se paie plus cher au mètre carré. Pour un investissement locatif, la taille du bien doit correspondre à la demande locale : les petites surfaces se louent facilement dans les villes étudiantes comme Rennes ou Brest, tandis que les logements familiaux trouvent preneur en périphérie ou dans les communes recherchées pour leur qualité de vie.
Sécuriser son dossier et éviter les erreurs classiques
Un projet bien préparé sur le papier peut échouer s’il néglige certains points de vigilance récurrents chez les acheteurs en Bretagne.
La première erreur consiste à sous-estimer les frais annexes, notamment les travaux, ce qui fragilise le plan de financement. La deuxième est de choisir une localisation par coup de cœur sans vérifier la cohérence avec son usage réel : un bien séduisant en été peut se révéler mal desservi le reste de l’année. La troisième erreur, fréquente chez les investisseurs, est de surévaluer la rentabilité sans tenir compte de la vacance locative ou des charges de copropriété.
Comparer plusieurs offres de financement avant de s’engager reste le levier le plus simple pour optimiser le coût global du crédit. Faire appel à un conseiller ou un administrateur de biens permet de sécuriser le dossier et, pour un projet locatif, de simplifier la gestion. Cette mise en concurrence, souvent négligée par manque de temps, peut représenter une économie substantielle sur la durée totale du prêt.

- Peinture mur chambre : 5 règles d’or pour transformer votre espace en havre de sommeil - 19 septembre 2026
- Un jardin minéral sans entretien demande 5 cm de gravier et une vraie préparation - 18 septembre 2026
- Isoler d’abord ou changer le chauffage : le bon ordre pour rénover une maison - 17 septembre 2026
Articles qui pourraient vous intéresser :
 Maison mitoyenne invendable comment débloquer la vente et rassurer les acheteurs
 Vendre à un promoteur : 30 % de gain potentiel et les 3 pièges à éviter pour sécuriser votre transaction
 SaaS, agence ou externalisation : quelle solution pour gérer vos biens à La Réunion ?
 Coprodirecte : documents, comptes et dépenses de copropriété accessibles 24h/24